企业银行开通数字货币,2026年企业申请条件和操作流程
去年公司在合作的企业银行开通了数字货币账户,前后折腾了三个月,从咨询到落地全走了一遍。把实际感受写下来,给还在观望的同行做个参考。
很多企业以为数字货币就是个人钱包,其实企业端的逻辑完全不同。企业银行开通数字货币账户,本质上是在现有对公体系下新增一条清算通道,跟原来的人民币账户并行,不替代。央行数字人民币体系下,企业端的核心功能是B2B转账和批量代发企业银行开通数字货币企业银行开通数字货币,2026年企业申请条件和操作流程,不是投资。
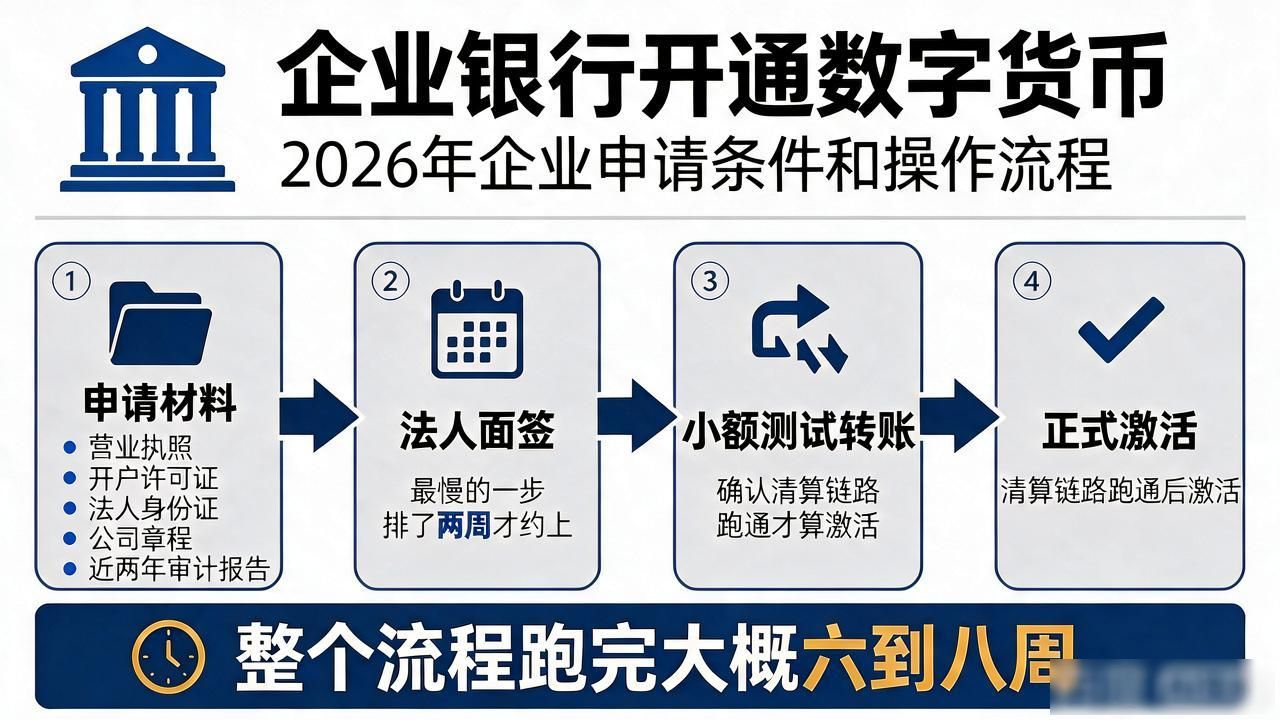
申请流程比想象中繁琐。银行要求提供营业执照、开户许可证、法人身份证,还要提交公司章程和近两年审计报告。我们最慢的一步是法人面签,排了两周才约上。开户后还有小额测试转账的环节,确认清算链路跑通才算真正激活。整个流程跑完大概六到八周。
落地之后最大的感受是B2B结算的到账时间从T+1缩短到了实时。我们跟三家上游供应商切换到了数字货币通道,对账效率明显提升。代发工资也试了,员工端体验跟普通转账没区别,但财务后台能看到每一笔的资金流向和清算时间戳,审计友好。
合规这块别大意。数字货币账户的资金划转仍受反洗钱监控,单笔超过一定额度需要向银行报备用途。涉及跨境场景,目前政策还比较有限,别急着上。建议先在国内供应链和薪酬场景跑稳,再考虑扩展应用场景,节奏比冲量重要。