数字货币还款现场,柜台上那笔三万二还贷款,实际比现金多走了三道手续
在银行信贷柜台干了十一年数字货币还款现场,现金、转账、刷卡还款都见过,数字货币还款是近一两年才真正落到台面上的事。客户手机一扫看着轻松,后台的账没你想的那么轻快。
上个月初,一位做装修的老板来还尾款,三万二,全用数字人民币。他站在柜台前,手机对着收款码扫了一下数字货币还款现场,柜台上那笔三万二还贷款,实际比现金多走了三道手续,嘟一声,弹出"扣款成功"。他以为结束了,揣着手机就要走。我拦住了他,信贷系统的入账还没跑完,从数字钱包到银行清算账户,中间隔着一个确认窗口。
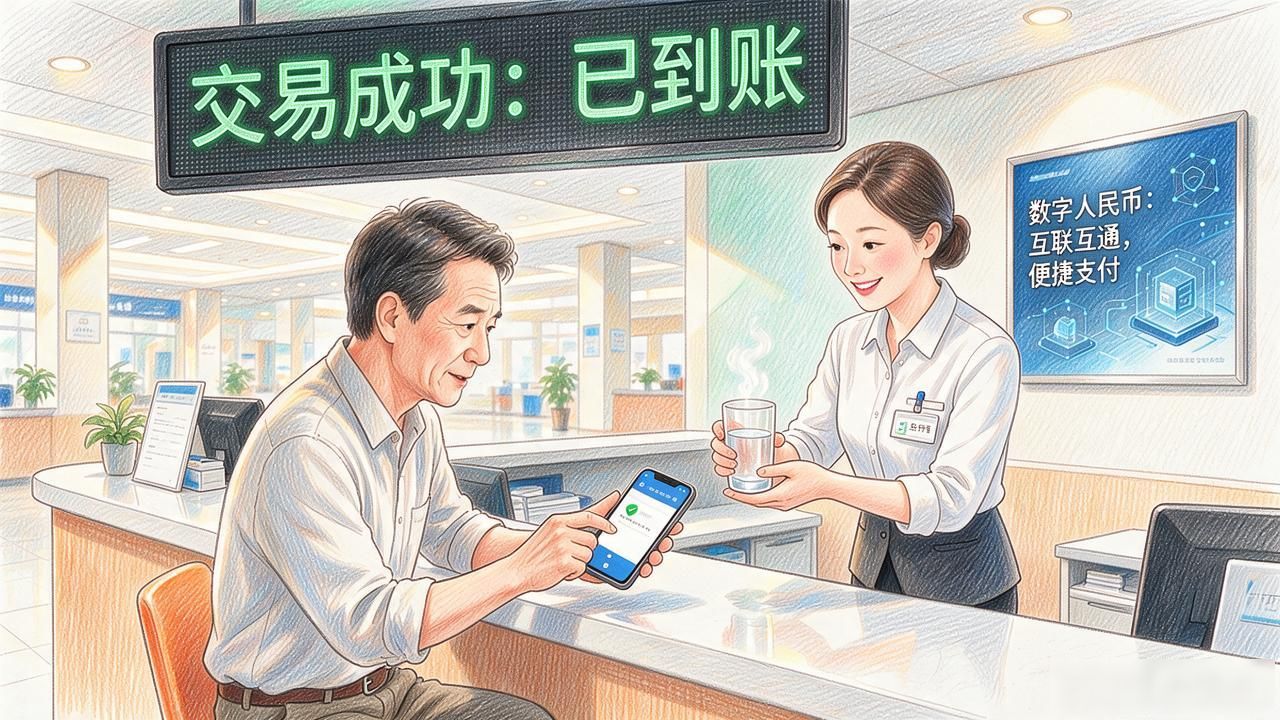
走账路径是这样的:客户从个人数字人民币钱包发起支付,资金先进入互联互通平台,再推送到我行核心系统的还款科目。这三步全在后台跑,前台只能看状态从"处理中"变成"已到账"。那位老板多坐了八分钟,我给他递了杯温水。
难点在对账环节。数字货币走另一套报文通道,跟银联、二代支付是分开的。月末核月供台账时,数字货币那一栏要单独拉出来跟钱包流水逐笔比对,金额、时间戳、交易号三个字段全对上才能销账。客户分两笔还的,拆单对应起来更费神。
现金还款,客户把一沓子钱拍柜台上,点完数、盖章、销账,二十分钟收工。数字货币看着高科技,实际体验跟转账差不多,但后台多出的清算链路,把"到账"和"销账"之间撕开了一道小口子。不堵上,台账就永远差一笔挂着。