央行数字货币有潜力吗?跑了三年试点,结果比想象中实在
跟踪支付领域这么多年,我越来越觉得央行数字货币早该跳出"会不会改变格局"的讨论。数字人民币试点城市已经覆盖到社区菜市场,跨境结算通道也跑通了,潜力不在论文里,在流水账里。与其反复问它有没有前景央行数字货币有潜力吗?跑了三年试点,结果比想象中实在,不如看看它已经在哪些环节把效率实打实啃下来了。
最直观的体感来自跨境场景。以前一笔东南亚小额贸易汇款,中间要过三四家代理行,到账两三天是常态。接入数字人民币跨境互通机制后,结算时间压到秒级,手续费砍掉大半。对做跨境电商的中小卖家来说央行数字货币有潜力吗,这不是PPT上的概念,是每个月真金白银省下来的成本。
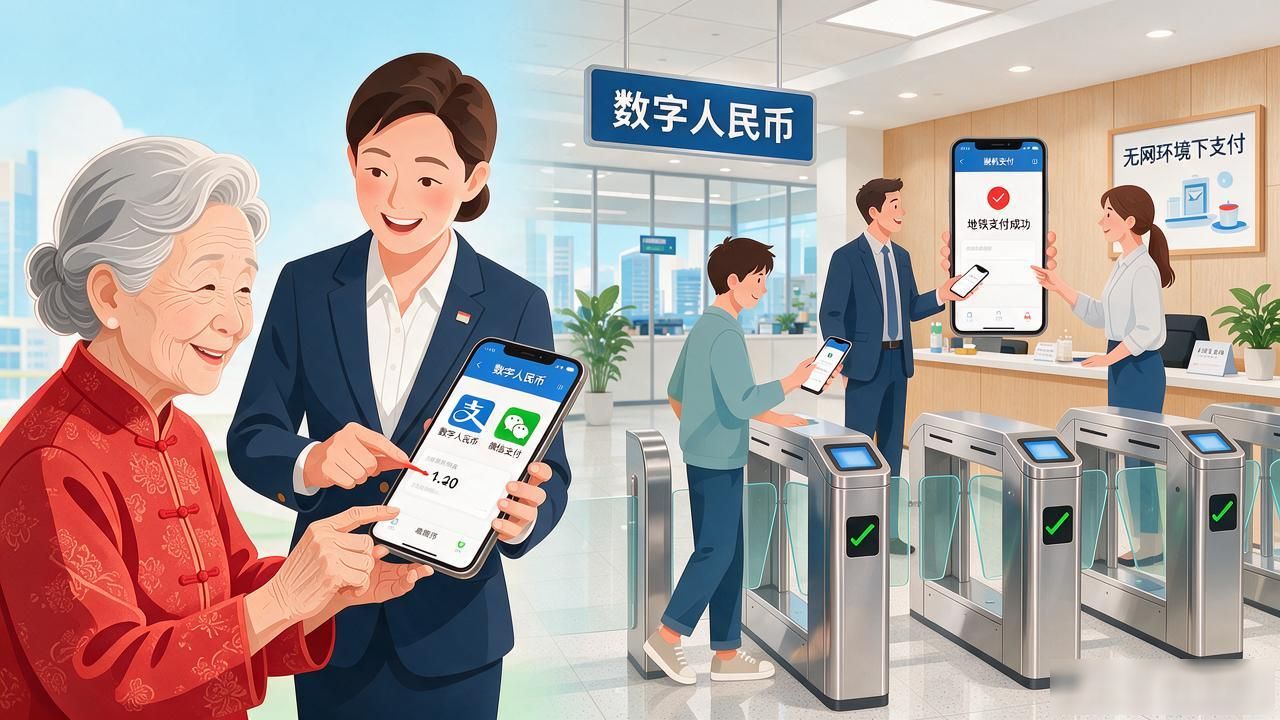
不少人担心它把支付宝微信逼到墙角,实际观察下来并非如此。数字人民币更多在补"无网可用"和"老年人数字鸿沟"这类商业公司不太愿意啃的硬骨头。钱包脱机支付在地铁、公交上已经跑通,断网照样能刷,这种场景私域支付基本不会主动去做。
技术层面,匿名与可追溯的平衡设计还在迭代。小额交易保持匿名、大额触发审计,框架方向没问题,但落地细节决定了它是便民工具还是监控枷锁。你身边有人用数字人民币付过账吗,跟掏现金比,体验差在哪?