央行数字货币凭什么算M0?搞懂这个区别,以后不再被绕晕
很多人一听到"数字货币"就想到支付宝、微信零钱,下意识觉得它该归进M2。但央行发行的数字人民币,在官方统计口径里明确属于M0,跟钱包里的纸币硬币是同一个"级别"。这个归类不是拍脑袋,背后有硬逻辑。
M0的定义就是"流通中的现金",核心特征两条:一是直接作为央行负债,持有者面对的是央行本身;二是不经过商业银行体系,不被计为任何银行存款。数字人民币完全满足——它由央行直接发行、直接兑付,用户持有的就是央行负债凭证。
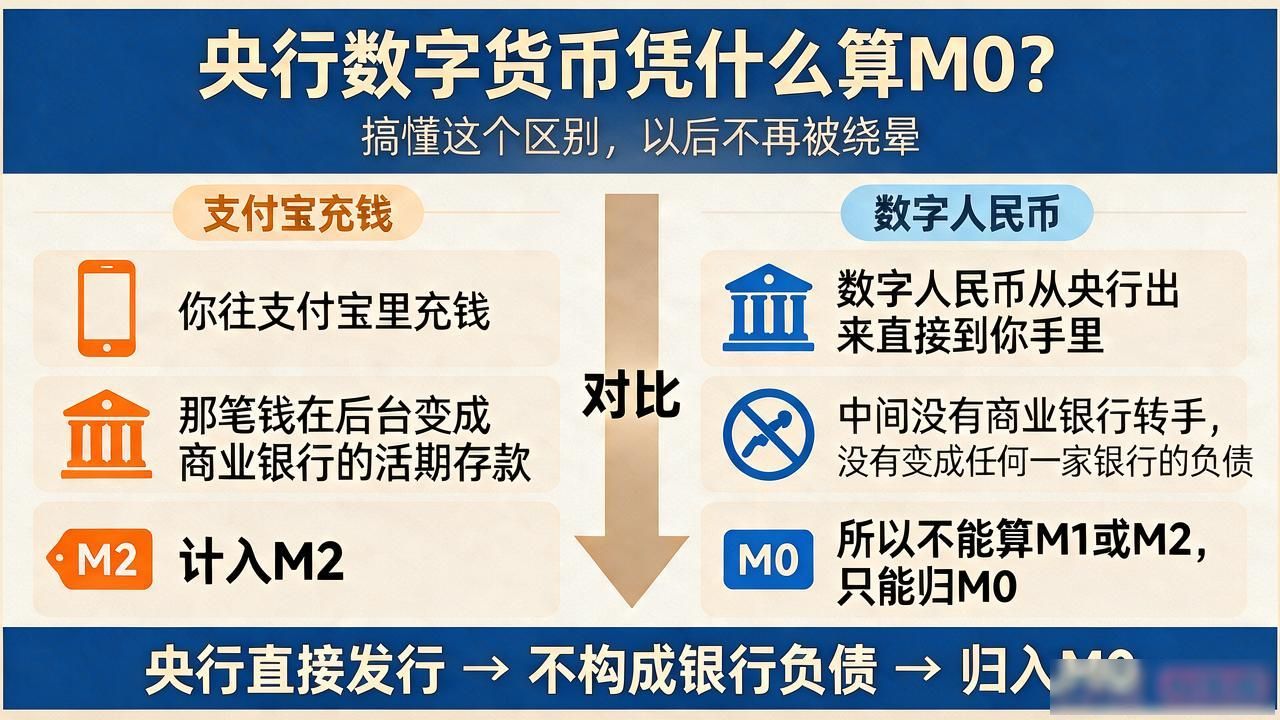
对比一下就清楚了。你往支付宝里充钱,那笔钱在后台变成了商业银行的活期存款,计入M2。数字人民币从央行出来直接到了你手里,中间没有商业银行"转手",没有变成任何一家银行的负债,所以不能算M1或M2,只能归M0。
这个归类对金融稳定很关键。如果把数字人民币划进M2,它就和银行存款混在一起,一旦居民大量兑换,商业银行体系的流动性会被瞬间抽走。归入M0,等于把"数字化现金"和"数字化存款"彻底分开央行数字货币为什么属于m0央行数字货币凭什么算M0?搞懂这个区别,以后不再被绕晕,央行能更精准地管好基础货币的投放。
数字人民币的"币"是"现金的数字化",不是"存款的数字化"。搞懂这一句,"为什么不算M1"这类问题就不会再绕晕你。