数字货币离你还有多远?普通人的手机钱包到底会被怎么改变
在柜台坐了八年,每天被问最多的就是"数字人民币到底啥时候能替代我手机里的余额"。说实话,这东西离大多数人的日常消费数字货币离你还有多远?普通人的手机钱包到底会被怎么改变,还隔着一道不太宽的坎。
央行数字人民币试点已经铺到二十多个城市,钱包早就在各大银行App里躺着了。我身边的同事,买菜、坐地铁、充话费,日常小额支付基本都用上了。但真正让我看到差距的是,它目前只解决"付钱"这件事,离理财、借贷、跨境这些更深的需求还有距离。
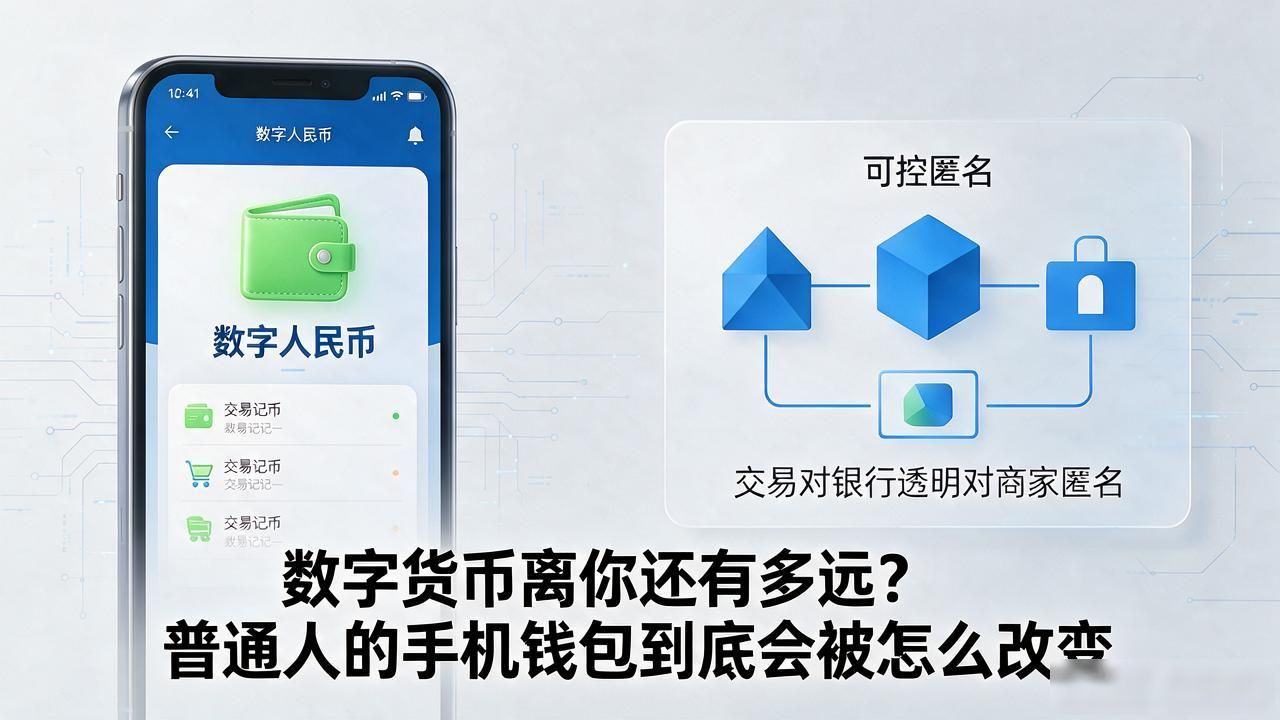
很多客户觉得数字货币就是"换个形式存钱",其实不是。它背后是可控匿名的设计,你的交易对银行透明、对商家匿名,和现在微信支付宝的逻辑完全不同。但普通人最关心的"利息"问题数字货币离你还有多远,目前数字人民币不付利息,本质上还是现金的数字化,不是存款。
技术层面,双离线支付确实解决了没网也能扫码的痛点。但硬件钱包的普及率才是真正卡脖子的环节——你出门得带张卡片或者手环,对习惯掏手机的人来说还是多了一步。等嵌入式芯片成本降下来,体验才能再上一个台阶。
柜台里最常听到的追问是"我手里的股票基金能不能换成数字货币"。答案是短期不现实。它替代的是现金和小额电子支付,大额投资和资本市场依旧是另一套体系。未来几年你会慢慢习惯它,但别指望它一夜之间改变你的资产结构。